昨儿,政事堂一位群友发了一张他朋友圈的截图,没想到成了今天朋友圈最热的热点:
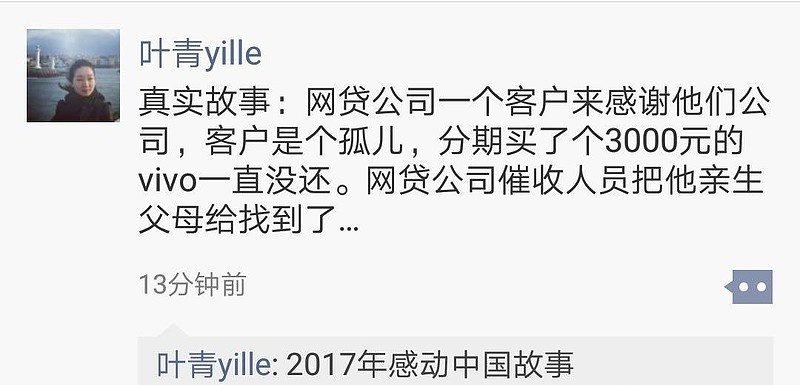 这个“暖心”的故事背后,我们也会发现一个问题,近年来金融监管机构大规模的改革,目标都是银行、证券、保险这些国资的主力军,而针对民间金融机构如P2P以及现金贷等高危行业反而要轻很多。
其中的原因,就像政事堂之前分析趣店的文章,指出了趣店惹上事儿,是因为罗敏公开说出了他放贷的钱有40%源于银行。
而银行,尤其是国有大行,就是监管层本轮监管改革的重中之重。
昨天海信收购东芝的文章结尾部分,有些读者留言说没看懂,今天,我把这个暖心的故事,以及前几天的文章和几则重磅新闻串联起来,来带大家回顾一下。
第一件事儿,上周五,一行三会关于资管统一监管征求意见
此次征求意见稿的出台,是马主任的金融稳定发展委员会成立后的“第一枪”,就给资管行业整了个“超级监管框架”,把自己往火上烤。
嗯,刚刚成立一周的金稳委,就搞了一出“铁锅炖自己”……
 这个意见太长,网上也有逐条分析的,政事堂就不废话了。
监管意见中,对民企的那些金融创新监管的并不多,反而是把重点放在了国资为主的银行。
政事堂认为最重要的一条,就是要求对理财打破刚性兑付,对资管产品实行净值化管理,取消三个月以内的理财。
近年来,我国资产管理业务快速发展,截至2016年末,银行表内、表外理财产品资金余额分别为5.9万亿元、23.1万亿元。而老百姓愿意将钱存入银行的理财,就是因为银行有隐性的刚性兑付,而且周期还短,取钱方便。
而随着刚性兑付的打破,银行理财的吸引力和规模,势必大幅下滑,尤其是中小城商行发行的理财,很难再得到客户的信赖。
而随着监管的执行,这些理财会有一部分为了追求稳健,而重新回到国有大行的存款中;另一方面,打破刚性兑付之后,国有银行们也剥离出一个巨大的火药桶,表内表外都更健康了。